El seguro de todo riesgo es voluntario y cubre lo que el SOAT no: los daños de tu propio vehículo, el hurto y la responsabilidad civil frente a terceros por encima de los topes legales. El SOAT es obligatorio y solo cubre lesiones y muerte de personas en un accidente, nunca la lata. Son complementarios, no alternativos, y su precio sí varía entre aseguradoras.
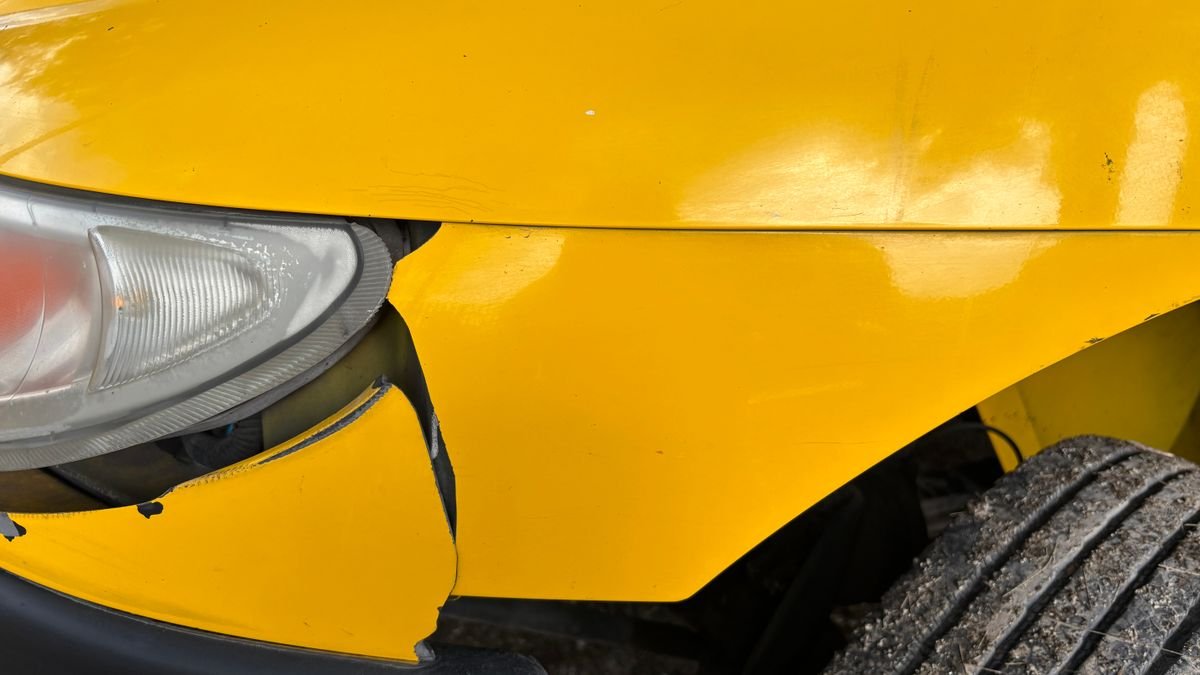
Chocaste. Nadie salió herido, pero tu carro quedó con el frente destrozado y el del otro también. Sacas el SOAT, que renovaste hace dos meses, y descubres lo que la mayoría descubre tarde: el SOAT no paga ni un peso de esa lata.
Es la frase que resume todo. El SOAT es obligatorio, tiene tarifa regulada y cubre exclusivamente lesiones y muerte de personas en un accidente de tránsito: atención médica, incapacidad, gastos funerarios y transporte de las víctimas, con topes en SMDLV.
El todo riesgo es voluntario, cada aseguradora fija su precio y cubre lo que el SOAT deja fuera: los daños materiales. Tu vehículo, el del tercero, el hurto.
No compiten. Tener todo riesgo no te exime del SOAT —circular sin él es multa e inmovilización— y tener SOAT no te protege el patrimonio.
Las coberturas varían entre compañías, pero el núcleo suele ser:
El deducible es la parte del daño que pagas tú antes de que entre la aseguradora. Suele expresarse como un porcentaje del valor asegurado con un mínimo en salarios mínimos legales mensuales.
Su efecto es directo: a mayor deducible, menor prima anual, pero mayor gasto tuyo en cada siniestro. Por eso muchos reclamos pequeños no compensa presentarlos —el arreglo cuesta menos que el deducible— y por eso comparar pólizas solo por el precio anual lleva a sorpresas caras.
Cuando compares, mira siempre tres números juntos: prima, deducible y valor asegurado. Una prima baja con deducible alto puede ser peor negocio que la contraria.
Las exclusiones habituales son bastante consistentes entre compañías:
La lección práctica: mantener los papeles al día no es solo evitar comparendos, es conservar la cobertura que ya estás pagando.
No hay una respuesta universal, pero sí una forma sensata de plantearla. El todo riesgo suele tener más sentido cuando:
Y suele perder sentido cuando la prima anual se vuelve desproporcionada frente al valor comercial del carro, algo habitual en vehículos muy antiguos: la indemnización máxima posible se acerca a lo que pagas cada año.
Esta decisión es tuya y depende de tus números. Aquí no damos asesoría de seguros: lo que sí puedes hacer es entrar a la comparación sabiendo qué preguntar.
Saber el orden de los pasos evita perder la cobertura por un descuido en las primeras horas:
El error más caro en este punto es arreglar por fuera y avisar después: sin peritaje previo, la aseguradora puede negarse a reconocer el daño.
Un seguro voluntario encima de documentos vencidos es dinero mal puesto. Antes de cotizar cobertura extra, confirma que tienes SOAT vigente, revisión técnico-mecánica al día y que ambos figuran en el RUNT. Ese es el piso; el todo riesgo es el techo.
El SOAT es obligatorio, tiene tarifa regulada y cubre únicamente lesiones y muerte de personas en un accidente de tránsito. El todo riesgo es voluntario, su precio lo fija cada aseguradora y cubre los daños materiales: tu vehículo, el del tercero y el hurto. No se reemplazan; se complementan.
Es la parte del daño que asumes tú antes de que entre la aseguradora, y suele expresarse como un porcentaje del valor asegurado con un mínimo en SMMLV. Un deducible alto baja la prima pero te deja pagando más en cada siniestro. Por eso un reclamo pequeño a veces no compensa presentarlo.
Puede no cubrir. Las pólizas suelen exigir que el vehículo esté en condiciones legales de circular, y conducir sin revisión técnico-mecánica o con un certificado que no figura en el RUNT le da a la aseguradora un argumento para objetar el siniestro. Revisa las exclusiones de tu póliza.
Cuando la prima anual empieza a pesar demasiado frente al valor del vehículo. En carros muy antiguos y de bajo valor comercial, la indemnización máxima posible puede ser modesta frente a lo que pagas cada año. Es una cuenta personal: compara prima, deducible y valor asegurado antes de renovar.
El SOAT tiene topes legales y solo cubre personas. Si causas un accidente grave, los costos pueden superar ampliamente esos topes o incluir daños materiales a terceros que el SOAT no toca. La responsabilidad civil extracontractual del todo riesgo cubre justamente ese exceso, que es la exposición patrimonial más grande.
Revisa cuándo vence tu SOAT antes de pensar en coberturas voluntarias.
Consultar mi SOATEscrito por el Equipo Placa al Día y contrastado contra fuentes oficiales (Ministerio de Transporte, RUNT, SIMIT, Superintendencia Financiera y las secretarías de hacienda y movilidad correspondientes). Las cifras marcadas como referenciales cambian por resolución u ordenanza: verifica siempre la vigente antes de pagar.
Placa al Día no es una entidad gubernamental, no procesa pagos y no cobra por trámites. ¿Ves un dato desactualizado? Escríbenos desde la página de contacto.
El SOAT no se cotiza: se liquida. La tarifa está regulada y es idéntica en todas las aseguradoras, así que buscar el más barato es perder el tiempo.
Leer artículo →
El precio depende del cilindraje, sube cada enero con el salario mínimo y las motos pequeñas tienen un descuento importante. Lo que cambia de verdad es dónde lo compras.
Leer artículo →
La tarifa la fija el Ministerio de Transporte y es idéntica en todos los CDA del país. Si te cobran distinto —más o menos— hay algo que revisar.
Leer artículo →
El seguro obligatorio cambia de precio cada año con el salario mínimo, vale lo mismo en todas partes y es 100% digital. Esto cuesta en 2026 y así se compra bien.
Leer artículo →Placa al Día es 100% informativo: nunca te pediremos dinero, nunca te enviaremos correos de cobro ni de ventas. El pago siempre lo haces tú, directamente en el portal oficial del Estado.